有药了!全国首个潜在治疗新冠肺炎药物「法维拉韦」获批上市
〖壹〗、“法维拉韦”获批上市的意义“法维拉韦”作为我国首个潜在治疗新冠肺炎的国产药物获批上市,是抗疫进程中的重要里程碑。它标志着我国在抗病毒药物研发领域实现自主突破,减少了对进口药物的依赖,为临床治疗提供了新选取,体现了国家科研实力与对疫情防控的重视。
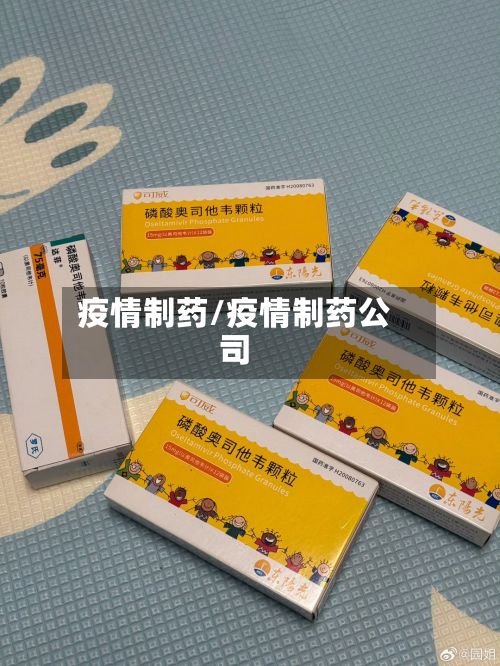
〖贰〗、新冠肺炎疫情期间,我国第一个批准上市的对新冠肺炎具有潜在疗效的法匹拉韦受到了关注。此外,磷酸氯喹也被发现具有抗新型冠状病毒活性。那么,法匹拉韦是什么药,可以生产的上市公司是哪家呢?下面我们一块儿来简单的了解一下相关的内容吧。
〖叁〗、新冠早期研究)显示抑制作用,但需进一步验证。总结法维拉韦是针对重症流感的抗病毒药物,需严格遵循适应症和用药规范。其副作用以轻度为主,但严重不良反应可能危及生命,因此必须在医生指导下使用,并密切监测患者反应。儿童、孕妇及肝肾功能不全者禁用或慎用,且不可替代抗生素治疗细菌感染。
记取上海经验教训,警惕洋买办卖洋药
〖壹〗、这实际上乃是个大骗局,表面上关闭了一些烟馆,但是又成立了“洋药公司”,使得鸦片的经营合法化、垄断化,租界当局从“洋药”即鸦片的税收中获得巨大利益。原来的烟馆名义上关闭,实际上仍在暗中继续出售鸦片。
〖贰〗、老李还说:“土药性暖价廉,而瘾亦薄,不比洋药为害之烈。
〖叁〗、著名的买办吴健彰,原为广州的行商,后到上海充当美国旗昌洋行的买办。他还花银子捐官,署理苏松太道并...该书叙述世界各国的地理分布及历史政情,分析鸦片战争经验教训,探求富国强兵之道,内容宏富。
煜森资本:从非典到新冠,永不缺席的神药“日达仙”
〖壹〗、“日达仙”(胸腺法新)是一款因中国市场特殊需求和非典、新冠等公共卫生事件推动而走红的免疫调节药物,但其疗效缺乏世界广泛认可的临床证据,主要销售市场集中在中国。具体分析如下:日达仙的研发背景与作用机制研发背景:日达仙(胸腺法新)由美国SciClone公司研发,是一种由胸腺分泌的多肽类激素。
〖贰〗、新冠特效药市场表现未达预期,布洛芬等对症治疗药物需求凸显。
〖叁〗、煜森资本认为,尽管熊去氧胆酸因剑桥大学研究引发市场关注,但近来研究仍处于“概念阶段”,市场反应可能过度,其预防新冠的潜力需通过大规模临床试验验证,且存在安全性、作用机制等需进一步探索的问题。
〖肆〗、口服药企业:优势:口服药理论上无惧突变,打击部位稳定,称得上“新冠终结者”。国内先声药业、众生药业、君实生物、科兴制药等企业的新冠口服药处于最后冲刺阶段。挑战:疗效及适用范围决定天花板。
〖伍〗、腾盛博药的新冠中和抗体失效,市值从超300亿港币暴跌,2022年股价跌幅达760%。
辉瑞新冠药为什么费用如此之高?
〖壹〗、总结:辉瑞新冠药费用高是研发成本、市场供需、医保政策等多重因素共同作用的结果。炒作行为与医保支付压力放大了费用问题,但“割韭菜”等说法过于片面。长期来看,需通过完善医保谈判机制、加速国产药研发、加强市场监管等措施,构建更合理的药物定价与供应体系。
〖贰〗、辉瑞新冠药费用高主要与市场炒作、企业定价策略及医保谈判压力有关,但“借机割韭菜”等说法缺乏客观依据,需理性看待其费用构成因素。
〖叁〗、辉瑞新冠药因被认为效果显著,成为炒作对象,导致费用被推高。这种炒作行为扭曲了市场供需关系,使普通消费者被迫接受高价,但这是市场乱象,并非辉瑞公司直接操控费用的结果。企业定价策略与研发成本辉瑞作为跨国药企,其定价策略需覆盖研发、生产、分销等成本,并确保利润空间。
〖肆〗、市场炒作与供需失衡药物效果引发的需求激增:辉瑞新冠药物在抑制病毒传播和控制病情方面表现出色,导致大量患者及潜在感染者争相购买。这种需求激增在疫情期间尤为明显,形成了供不应求的市场格局,为费用攀升提供了基础。
〖伍〗、费用如此之高,是为了借机割韭菜,倒逼纳入医保,以及借机疯狂操作等等。这也就意味着辉瑞新冠药一直以来费用都会比较高,而且始终都没有办法下降。在后期的一段时间内,费用可能也并不会有所下跌。
印度仿制药神话破灭:新冠患者等到的,不是药神
虽然印度是全球知名的仿制药生产大国,但其仿制药质量却参差不齐。一些印度药厂为了追求利润,可能会忽视药品的质量和安全性。据华大集团CEO尹烨在社交平台上的透露,对150份绿色因素新冠口服药的检测结果显示,仅8盒可以检测到有效成分。
但正版药费用高昂(约35万元/盒),普通患者难以承受,而印度仿制药费用仅为正版药的1/20。
面对绝症与经济困境,《我不是药神》原型人物陆勇的故事揭示了人性的复杂与法律的边界。2002年,陆勇被诊断为慢粒白血病,每盒售价高达23500元的格列卫几乎耗尽了他的积蓄。
新冠口服药ASC10在美递交临床申请,自主研发+全球权益助力歌礼进军全球市...
〖壹〗、歌礼制药自主研发的新冠口服药ASC10已向美国FDA递交临床试验申请,其全球权益布局与海外优先策略有望助力公司开拓世界市场,未来商业化潜力值得关注。ASC10研发进展与国内竞争格局 歌礼制药自主研发的ASC10是针对RdRp靶点的新冠口服药,已正式向美国FDA提交临床试验申请。
〖贰〗、同时,歌礼的团队也在加快蛋白酶(3CLpro)口服直接抗新冠病毒候选药物ASC11在中国、美国等国家临床试验申请提交的进程,这表明歌礼在抗病毒药物研发方面正在全面布局,以期为全球抗击新冠疫情提供更多有效的治疗方案。
〖叁〗、同时,公司计划在全球多个国家进行利托那韦口服片剂仿制药药品注册申请,以拓展其世界市场。口服聚合酶(RdRp)抑制剂ASC10 研发背景:ASC10是歌礼制药在抗新冠药物管线中布局的重要产品之一。聚合酶(RdRp)是新冠病毒复制过程中的关键酶,抑制其活性可以有效阻断病毒的复制和传播。
〖肆〗、战略意义与市场前景产能扩张的短期价值 利托那韦作为联合疗法的核心组分,需求随全球新冠治疗需求波动。扩大产能可快速响应市场,巩固公司在供应链中的地位。研发管线的长期潜力 ASC10和ASC11若研发成功,将使歌礼制药成为少数同时拥有已上市药物和自主创新口服抗病毒药物的企业,形成协同效应。